Calendarul economic devine mai ușor de înțeles pentru bugetul familiei
Înțelege cum inflația, dobânzile, șomajul și cursul valutar pot schimba bugetul familiei și cum să citești calendarul economic fără interpretări greșite.

Calendarul economic nu este destinat doar investitorilor sau specialiștilor din bănci. El arată când urmează să fie publicate date despre inflație, dobânzi, șomaj, curs valutar și activitatea economică, indicatori care pot influența direct cheltuielile unei familii. Înțelegerea acestor anunțuri îi ajută pe oameni să distingă între o schimbare temporară și o tendință care poate afecta bugetul mai mult timp. Pentru locuitorii din Oradea, informațiile pot fi relevante inclusiv atunci când există credite, venituri în valută, cumpărături peste graniță sau planuri de achiziție a unei locuințe.
Ce este calendarul economic și cum se citește

Un calendar economic este o listă a comunicatelor și evenimentelor prin care instituții publice, bănci centrale și organizații statistice anunță date despre economie. Pentru fiecare comunicat pot apărea momentul publicării, țara sau zona analizată, indicatorul urmărit și estimările existente înainte de publicare. Unele date au o influență mai mare asupra piețelor, însă importanța lor pentru o familie depinde de situația concretă a gospodăriei.
Cititorul nu trebuie să interpreteze fiecare titlu ca pe o veste bună sau rea. Contează diferența dintre rezultatul publicat și așteptările existente, dar și direcția în care evoluează indicatorul față de comunicările precedente. O inflație care încetinește nu înseamnă că prețurile revin automat la nivelul anterior, ci că ritmul scumpirilor este mai redus.
Calendarul poate include date din România, zona euro, Statele Unite sau alte economii importante. Deciziile și statisticile din exterior pot influența dobânzile, cursurile valutare, prețurile materiilor prime și încrederea investitorilor, chiar dacă nu se referă direct la economia românească.
Inflația arată presiunea asupra cheltuielilor zilnice
Inflația măsoară creșterea generală a prețurilor pentru bunuri și servicii. Într-un calendar economic, un comunicat despre inflație poate oferi informații despre evoluția prețurilor de consum și despre categoriile care au contribuit cel mai mult la schimbare. Pentru o familie, această informație este mai utilă dacă este legată de propriul coș de cumpărături, nu privită ca o medie care descrie perfect fiecare gospodărie.
O rată mai mică a inflației nu trebuie confundată cu ieftinirea. Dacă prețurile au crescut, iar apoi ritmul de creștere încetinește, bugetul continuă să suporte nivelul deja majorat al cheltuielilor. De aceea, comunicatul despre inflație trebuie urmărit împreună cu veniturile, facturile, costurile locuinței și cheltuielile recurente.
Inflația de bază, atunci când este prezentată separat, încearcă să evidențieze presiunile mai persistente asupra prețurilor, eliminând influența unor componente foarte volatile. Familiile nu trebuie să calculeze singure acest indicator, dar îl pot folosi pentru a înțelege dacă presiunea asupra prețurilor pare larg răspândită sau vine din câteva categorii cu evoluții schimbătoare.
Un anunț despre inflație poate influența și deciziile viitoare ale băncii centrale. Dacă presiunile asupra prețurilor rămân ridicate, scăderea dobânzilor poate fi amânată, iar acest lucru are consecințe pentru ratele variabile și pentru costul noilor împrumuturi.
Dobânzile influențează creditele și economiile

Decizia unei bănci centrale privind rata de politică monetară este unul dintre cele mai urmărite evenimente din calendar. Rata de politică monetară nu este identică cu dobânda plătită de un client la bancă, dar influențează condițiile generale de finanțare. Băncile își stabilesc ofertele în funcție de costul banilor, de riscuri și de condițiile din piață.
Pentru un credit cu dobândă variabilă, o schimbare a indicatorilor de piață poate modifica rata lunară, în funcție de formula prevăzută în contract. Efectul nu apare întotdeauna imediat și nu este identic pentru toate împrumuturile. Contractul trebuie verificat pentru a vedea indicele folosit, marja fixă și momentul în care se actualizează dobânda.
Familiile care iau în calcul un credit nu ar trebui să se uite doar la rata afișată la început. Costul total, comisioanele, durata, venitul disponibil și posibilitatea ca dobânda să se schimbe sunt elemente mai importante pentru rezistența bugetului. O rată confortabilă în condiții favorabile poate deveni dificilă dacă veniturile scad sau cheltuielile cresc.
Dobânzile au relevanță și pentru economii. Atunci când ratele cresc, depozitele și alte produse de economisire pot deveni mai atractive, dar randamentul trebuie comparat cu inflația și cu condițiile de retragere. Calendarul economic oferă context, nu un răspuns automat despre produsul potrivit pentru fiecare familie.
Datele despre șomaj explică piața muncii
Indicatorii privind șomajul descriu câte persoane nu au un loc de muncă, caută activ și sunt disponibile să lucreze, în funcție de metodologia folosită. Calendarul poate include rata șomajului, numărul de angajați, cererile pentru indemnizații sau sondaje despre intențiile companiilor de recrutare. Fiecare indicator răspunde la o întrebare diferită și nu trebuie tratat ca o măsurătoare perfectă a tuturor problemelor de pe piața muncii.
O creștere a șomajului poate indica o încetinire a economiei sau dificultăți în anumite industrii. Totuși, un singur comunicat nu spune dacă situația se va schimba rapid sau dacă tendința va continua. Pentru o familie, semnalul devine mai important atunci când este însoțit de reduceri de personal, mai puține posturi disponibile ori scăderea veniturilor în domeniul în care lucrează unul dintre membri.
Datele despre piața muncii pot influența și dobânzile. O economie care pierde locuri de muncă poate determina banca centrală să ia în calcul măsuri de sprijin, în timp ce o piață foarte tensionată poate menține presiunile asupra salariilor și prețurilor. Legătura nu este mecanică, iar deciziile se bazează pe mai mulți indicatori analizați împreună.
În Oradea, citirea acestor date poate fi completată cu observații locale: evoluția ofertelor de angajare, recrutările din domeniul în care lucrează familia și stabilitatea angajatorului. Statisticile naționale oferă imaginea de ansamblu, dar decizia privind schimbarea locului de muncă trebuie raportată la calificare, venit, navetă și alternativele disponibile în județ.
Cursul valutar contează dincolo de schimbul de bani
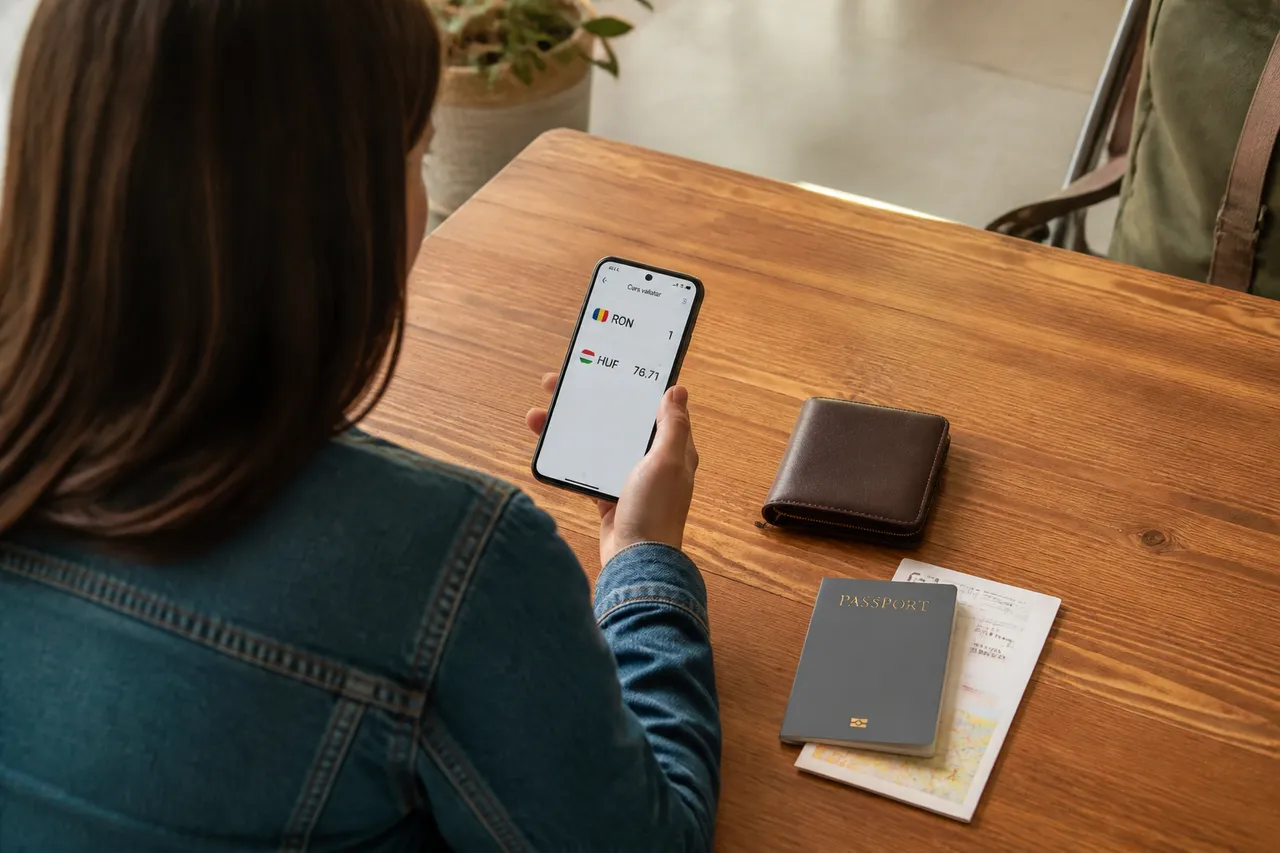
Cursul valutar arată raportul dintre leu și o monedă străină, precum euro sau forintul. El poate influența ratele creditelor în valută, prețurile produselor importate, costurile vacanțelor, transferurile de bani și veniturile primite din afara țării. Diferența dintre cursul de referință și cursul practicat de bancă sau casa de schimb poate fi importantă, deoarece tranzacția efectivă include marja și eventualele comisioane.
Pentru o familie din Oradea care face cumpărături în Ungaria, are rude acolo sau primește venituri în forinți, variațiile dintre leu și forint pot schimba suma disponibilă pentru aceleași cheltuieli. Nu este suficientă urmărirea unei singure monede, dacă veniturile și plățile familiei sunt împărțite între lei, euro și forinți.
Un curs mai slab al leului poate majora costul unor bunuri și servicii care depind de importuri, însă efectul nu se transmite identic și nici instantaneu în toate prețurile. Companiile pot avea contracte, stocuri și politici comerciale diferite. De aceea, un comunicat despre curs trebuie interpretat ca un semnal pentru buget, nu ca o predicție sigură a prețului de la raft.
Cum transformă familia informațiile în decizii utile

Calendarul economic devine folositor atunci când este legat de decizii concrete. Nu este necesar ca membrii familiei să urmărească toate comunicatele sau fiecare reacție a piețelor. Este mai eficient să aleagă indicatorii care au legătură cu veniturile, creditele, economiile și cheltuielile lor.
O metodă simplă este urmărirea acestor repere:
- Inflația, pentru a compara evoluția prețurilor cu bugetul lunar și cu venitul disponibil.
- Dobânda de politică monetară și indicii bancari, pentru a înțelege posibilele schimbări ale ratelor.
- Șomajul și datele despre angajare, pentru evaluarea stabilității venitului principal.
- Cursul leu-euro sau leu-forint, dacă familia are credite, venituri ori cheltuieli în valută.
Este important ca o familie să nu ia decizii financiare doar după un titlu sau după o reacție de moment a piețelor. Un anunț poate fi revizuit, poate avea efecte diferite în funcție de context și poate fi interpretat greșit dacă este desprins de celelalte date economice. Pentru credite și economii, verificarea contractului și discuția cu banca sunt mai relevante decât presupunerea că orice schimbare va produce imediat același efect.
Un calendar economic bine folosit nu oferă certitudini și nu înlocuiește planificarea bugetului. El îi ajută pe cititori să pună întrebările potrivite: ce se poate scumpi, cât de stabil este venitul, cum ar putea evolua rata și în ce monedă este mai sigur să păstreze banii pentru o cheltuială viitoare.
Notați în buget indicatorii care vă afectează direct și verificați comunicatele importante după publicare, fără să reacționați impulsiv la fiecare variație. O rezervă financiară, analiza atentă a contractelor și compararea veniturilor cu cheltuielile rămân cele mai practice răspunsuri la incertitudinea economică.